
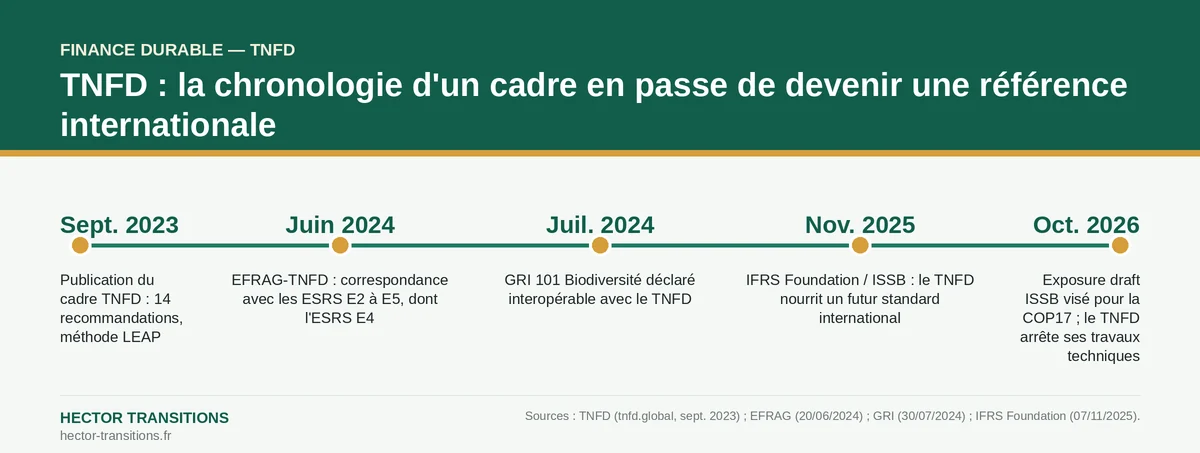
Le TNFD (Taskforce on Nature-related Financial Disclosures) est un cadre de recommandations volontaires publié le 18 septembre 2023, qui structure la publication des dépendances, impacts, risques et opportunités liés à la nature autour de 14 recommandations et d’une méthode d’analyse dédiée, la démarche LEAP. Il n’est pas une obligation légale en France, mais une table de correspondance publiée par l’EFRAG le 20 juin 2024 le relie aux normes CSRD.">ESRS E2 à E5 de la CSRD, dont l’ESRS E4 consacré à la biodiversité. Le TNFD pourrait, à terme, nourrir un futur standard international : l’ISSB vise un projet de norme (exposure draft, pas encore adopté) avant la COP17 d’octobre 2026.
Qu’est-ce que le TNFD, et à qui s’adresse-t-il ?
Construit sur le modèle du TCFD (le cadre équivalent pour le climat) — notre fiche TNFD : définition résume l’essentiel en un coup d’œil —, le TNFD organise ses 14 recommandations autour de quatre piliers identiques : gouvernance, stratégie, gestion des risques et des impacts, indicateurs et cibles. Il s’adresse aux entreprises et aux acteurs financiers de toute taille et de tout secteur, sans seuil réglementaire, dès lors qu’ils souhaitent évaluer et publier leur exposition aux risques liés à l’érosion de la biodiversité et à la dégradation des écosystèmes.
| Pilier TNFD | Ce qu’il couvre |
|---|---|
| Gouvernance | Supervision par le conseil et la direction des enjeux liés à la nature |
| Stratégie | Effets réels et potentiels sur le modèle d’affaires et la stratégie |
| Gestion des risques et des impacts | Processus d’identification, d’évaluation et de traitement (méthode LEAP) |
| Indicateurs et cibles | Mesures utilisées pour évaluer et gérer les dépendances, impacts, risques et opportunités |
Comment fonctionne la méthode LEAP ?
Le TNFD propose une méthode d’analyse en quatre étapes, l’approche LEAP : Locate (localiser les interfaces entre l’activité et la nature), Evaluate (évaluer les dépendances et impacts sur les écosystèmes), Assess (analyser les risques et opportunités financiers qui en découlent), Prepare (préparer la réponse stratégique et la publication). Cette logique rappelle la double matérialité mobilisée par la CSRD : elle croise l’exposition financière de l’entreprise aux risques liés à la nature (matérialité financière) et l’impact de l’entreprise sur la nature (matérialité d’impact).
Le TNFD recoupe-t-il l’ESRS E4 de la CSRD ?
Oui, dans une large mesure. Le 20 juin 2024, l’EFRAG (European Financial Reporting Advisory Group) et le TNFD ont publié une table de correspondance conjointe indiquant que les 14 recommandations du TNFD sont reflétées, de façon équivalente, dans l’ensemble des normes environnementales ESRS E2 à E5 (pollution, eau et ressources marines, biodiversité et écosystèmes, utilisation des ressources et économie circulaire) — la source ne hiérarchise pas ces quatre normes entre elles. Parmi elles, nous détaillons ici l’ESRS E4 (biodiversité et écosystèmes), la plus directement associée au sujet de cet article : une entreprise qui a déjà mené son analyse de double matérialité pour sa CSRD dispose, sur ce périmètre E2-E5, d’une bonne partie de la matière nécessaire pour publier selon le TNFD, sans repartir de zéro.
Le TNFD est-il obligatoire ? Où en est l’AMF ?
Non : le TNFD reste, à la date de rédaction, un cadre volontaire, sans valeur contraignante en droit français ou européen. À notre connaissance et à la date de rédaction, l’Autorité des marchés financiers n’a pas publié de doctrine ou de position formelle dédiée au TNFD : sa page consacrée à la finance durable ne le mentionne pas à ce jour, contrairement à la SFDR, à la CSRD ou à la taxonomie verte. Les entreprises qui publient selon le TNFD le font donc aujourd’hui sur une base volontaire, souvent pour anticiper les attentes des investisseurs ou des prêteurs plutôt que pour répondre à une obligation légale.
Quel lien avec le GRI et les autres cadres de reporting biodiversité ?
Le 30 juillet 2024, la Global Reporting Initiative (GRI) a annoncé l’interopérabilité de sa norme GRI 101: Biodiversity 2024 avec les recommandations du TNFD : tous les éléments de publication de la norme GRI se retrouvent dans les recommandations TNFD, à l’exception de celles portant exclusivement sur l’identification et l’évaluation des risques. Une entreprise qui suit déjà GRI 101 pour sa communication biodiversité n’a donc pas à produire une information totalement distincte pour se conformer au TNFD.
Le TNFD va-t-il devenir une norme internationale obligatoire ?
C’est la trajectoire annoncée, mais elle n’est pas encore réalisée. Le 7 novembre 2025, l’IFRS Foundation et l’International Sustainability Standards Board (ISSB) ont annoncé qu’ils s’appuieraient sur les recommandations et la méthode LEAP du TNFD pour construire de futures exigences de publication sur la nature, avec un projet de norme (exposure draft, un texte de consultation, pas encore une norme adoptée) visé avant la COP17 de la Convention sur la diversité biologique, en octobre 2026. Dans le même communiqué, le TNFD a indiqué achever ses travaux techniques en cours d’ici la fin du troisième trimestre 2026 et suspendre l’ouverture de nouveaux chantiers d’orientation (guidance), le temps que l’ISSB prenne le relais. Le cadre volontaire actuel pourrait ainsi, à terme, nourrir une norme internationale de reporting, sur le modèle de ce que le TCFD est devenu pour le climat — mais aucune norme n’est adoptée à ce stade.
Combien d’entreprises appliquent déjà le TNFD ?
L’adoption progresse rapidement. D’après le TNFD 2026 Status Report, cité par la presse spécialisée du secteur — la page primaire tnfd.global n’ayant pas pu être consultée directement au moment de la rédaction —, 802 organisations seraient recensées comme « TNFD Adopters » engagées à publier selon ses recommandations, parmi lesquelles des institutions financières représentant 26 600 milliards de dollars d’actifs sous gestion ; plus de 1 000 organisations réparties dans 56 pays auraient publié au moins un rapport aligné sur le TNFD, un nombre qui aurait doublé par rapport à 2025 (source : Sustainability Online, citant le TNFD 2026 Status Report). Ce chiffre global n’est pas ventilé par pays dans les sources consultées : aucune statistique officielle datée sur le nombre d’entreprises françaises adoptantes n’a pu être identifiée à ce jour.
Comment s’y préparer concrètement ?
- Partir de l’analyse de double matérialité déjà menée pour la CSRD et de son ESRS E4, plutôt que de repartir de zéro.
- Cartographier les sites et activités en interface directe avec des écosystèmes sensibles (étape « Locate » de LEAP).
- Former les équipes RSE, finance et achats à un vocabulaire encore peu diffusé (dépendances, capital naturel, écosystèmes prioritaires) : notre accompagnement conformité et formations CSRD peut intégrer ce volet nature.
- Suivre l’articulation TNFD-ISSB d’ici la COP17 (octobre 2026) plutôt que de construire un reporting figé, le cadre étant appelé à évoluer.
Questions fréquentes
Non. Le TNFD est un cadre volontaire, sans valeur contraignante en droit français ou européen. Les entreprises soumises à la CSRD publient toutefois déjà une partie de l’information attendue via leur ESRS E4 (biodiversité et écosystèmes).
Le TNFD est un cadre mondial volontaire ; l’ESRS E4 est une norme européenne obligatoire pour les entreprises soumises à la CSRD. Une table de correspondance publiée par l’EFRAG et le TNFD le 20 juin 2024 relie les 14 recommandations du TNFD à l’ensemble des normes ESRS E2 à E5, sans hiérarchie entre elles ; l’ESRS E4 couvre spécifiquement la biodiversité.
C’est la trajectoire annoncée par l’IFRS Foundation et l’ISSB le 7 novembre 2025 : l’ISSB vise un exposure draft (projet de norme, pas encore adopté) sur la nature avant la COP17 d’octobre 2026, en s’appuyant sur les recommandations et la méthode LEAP du TNFD, qui indique en parallèle achever ses travaux techniques d’ici le T3 2026.
Textes de référence
- TNFD — Recommandations (18 septembre 2023)
- EFRAG × TNFD — Table de correspondance ESRS / TNFD (20 juin 2024)
- GRI — Interopérabilité GRI 101: Biodiversity / TNFD (30 juillet 2024)
- IFRS Foundation — L’ISSB s’appuie sur le TNFD (7 novembre 2025)
- Sustainability Online — statistiques d’adoption du TNFD 2026 Status Report
Besoin d’un accompagnement pour structurer votre reporting nature et biodiversité ? Décrivez-nous votre projet — réponse sous 48 h.