
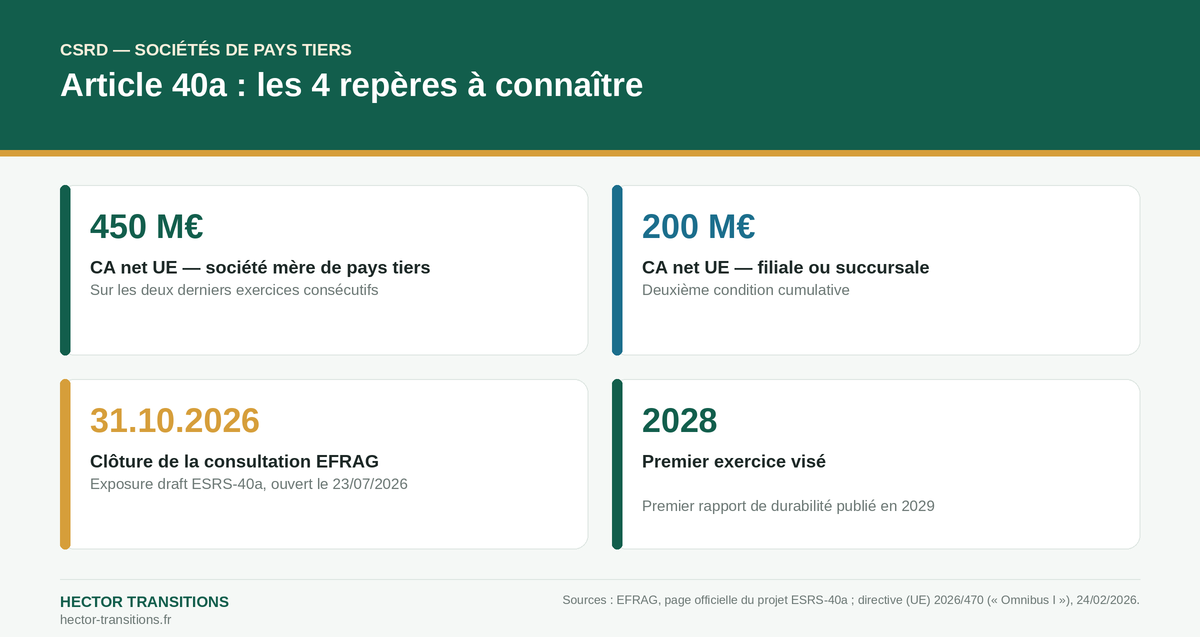
Oui, sous conditions de seuil : depuis la directive CSRD (directive (UE) 2022/2464), une filiale ou succursale établie dans l’Union européenne doit publier un rapport de durabilité au niveau du groupe dès que sa société mère de pays tiers réalise plus de 450 millions d’euros de chiffre d’affaires net dans l’Union sur les deux derniers exercices, et que cette filiale ou succursale dépasse elle-même 200 millions d’euros de chiffre d’affaires net. Ces seuils, relevés par la réforme « Omnibus I » (directive (UE) 2026/470), s’appliqueront pour la première fois à l’exercice ouvert à compter du 1er janvier 2028, avec un premier rapport publié en 2029. L’EFRAG consulte jusqu’au 31 octobre 2026 sur la norme technique (ESRS-40a) qui en précisera le contenu.
Qui est concerné par l’article 40a de la directive comptable ?
La CSRD ne vise pas seulement les entreprises établies dans l’Union européenne. La directive (UE) 2022/2464 a inséré les articles 40a à 40d dans la directive comptable 2013/34/UE pour couvrir un cas particulier : celui des groupes dont la société mère est établie dans un pays tiers — États-Unis, Royaume-Uni, Suisse, Japon… — mais qui exercent une activité substantielle sur le marché européen par l’intermédiaire d’une filiale ou d’une succursale. Le droit de l’UE ne pouvant pas imposer directement d’obligation à une société établie hors de l’Union, c’est sur cette filiale ou cette succursale européenne que la directive fait peser l’obligation de publication.
Deux conditions cumulatives déclenchent l’obligation de reporting, selon les seuils en vigueur depuis la réforme « Omnibus I » :
| Critère | Seuil en vigueur (après l’Omnibus I) |
|---|---|
| Chiffre d’affaires net réalisé dans l’UE par la société mère de pays tiers | Plus de 450 M€, sur chacun des deux derniers exercices consécutifs |
| Chiffre d’affaires net de la filiale UE ou de la succursale UE | Plus de 200 M€ |
Si ces deux seuils sont dépassés, c’est la filiale ou la succursale établie dans l’Union — et non la société mère de pays tiers, qui échappe à la juridiction directe du droit de l’UE — qui porte juridiquement l’obligation de publier le rapport de durabilité au niveau du groupe, portant sur l’ensemble des activités que celui-ci exerce dans l’Union. Concrètement, pour une filiale française d’un groupe américain, britannique ou suisse dépassant ces seuils, c’est elle qui devra réunir — ou, à défaut de coopération de sa maison mère, établir elle-même — les données nécessaires au rapport de durabilité du groupe.
Pourquoi ces seuils ont-ils autant augmenté ? Le rôle de l’Omnibus I
La version initiale de la CSRD, adoptée en 2022, fixait des seuils nettement plus bas pour déclencher cette obligation. La Commission européenne a revu ce dispositif dans le cadre du paquet de simplification dit « Omnibus I », porté par la directive (UE) 2026/470 du 24 février 2026, qui modifie à la fois la directive relative au contrôle légal des comptes (2006/43/CE), la directive comptable (2013/34/UE), la CSRD elle-même (2022/2464) et la directive sur le devoir de vigilance (CS3D, 2024/1760) — voir notre article sur ce que l’Omnibus a changé pour le devoir de vigilance. L’objectif affiché est de concentrer les obligations de reporting sur un nombre plus restreint de grandes entreprises, pour réduire la charge de conformité pesant sur les PME et ETI de la chaîne de valeur.
Quelle norme technique s’appliquera ? La consultation EFRAG sur l’ESRS-40a
Les seuils fixent le périmètre des entreprises concernées ; c’est l’EFRAG (European Financial Reporting Advisory Group), l’organisme chargé de préparer les normes techniques de la CSRD pour la Commission européenne, qui définit le contenu exact du rapport attendu. L’EFRAG a publié le 23 juillet 2026 un projet de norme intitulé « ESRS for Certain Non-EU Undertakings in Accordance with Article 40a of the Accounting Directive » (ESRS-40a), et ouvert une consultation publique jusqu’au 31 octobre 2026 — une fenêtre de cent jours pendant laquelle entreprises, cabinets et fédérations professionnelles peuvent transmettre leurs observations.
Le projet de norme et sa note explicative (basis for conclusions) sont consultables directement sur la page officielle du projet ESRS-40a. À ne pas confondre avec une autre consultation de l’EFRAG, ouverte jusqu’au 23 octobre 2026, qui porte sur la liste des points de données des ESRS révisés applicables aux entreprises européennes : les deux textes avancent en parallèle, mais répondent à des publics différents.
Depuis quand ces obligations s’appliquent-elles ?
Selon l’EFRAG, le dispositif ESRS-40a sera obligatoire pour les exercices ouverts à compter du 1er janvier 2028. Les premiers rapports de durabilité produits à ce titre sont donc attendus pour l’exercice 2028, avec une publication en 2029. Ce calendrier laisse une quinzaine de mois aux groupes concernés — et à leurs filiales ou succursales européennes — pour structurer la collecte des données nécessaires, qui ne sera précisée dans son détail qu’après la finalisation de la norme, à l’issue de la consultation du 31 octobre 2026.
Comment anticiper dès maintenant ?
- Vérifiez le chiffre d’affaires net que votre groupe réalise dans l’Union européenne, et celui de chacune de vos filiales ou succursales UE, sur les deux derniers exercices.
- Si les seuils de 450 M€ et 200 M€ sont susceptibles d’être atteints, anticipez dès 2026-2027 une cartographie des données de durabilité disponibles au niveau du groupe — avant la parution du texte définitif de l’ESRS-40a.
- Préparez vos équipes en amont : nos formations et audits de conformité CSRD intègrent déjà les évolutions issues de l’Omnibus I.
Besoin d’évaluer si votre groupe est concerné par l’article 40a, ou de préparer votre feuille de route CSRD ? Décrivez-nous votre projet — réponse sous 48 h.
Questions fréquentes
C’est la disposition insérée par la directive CSRD (directive (UE) 2022/2464) dans la directive comptable 2013/34/UE : sous conditions de chiffre d’affaires, elle impose à la filiale ou à la succursale établie dans l’Union européenne d’une société mère de pays tiers de publier un rapport de durabilité au niveau du groupe.
Selon l’EFRAG, l’obligation ESRS-40a s’appliquera aux exercices ouverts à compter du 1er janvier 2028, pour un premier rapport publié en 2029.
La consultation publique sur le projet de norme ESRS-40a est ouverte jusqu’au 31 octobre 2026 sur le site de l’EFRAG, qui met à disposition le projet de norme et sa note explicative (basis for conclusions).
Textes de référence
- Directive (UE) 2022/2464 (CSRD) — EUR-Lex
- Directive (UE) 2026/470 du 24 février 2026 (« Omnibus I ») — EUR-Lex
- EFRAG — Projet de norme ESRS-40a (page officielle)
- EFRAG — Communiqué de lancement de la consultation (23 juillet 2026)
Article rédigé par Dr Konstantin Ilchev, docteur en droit, enseignant à l’Université Côte d’Azur et président de la Société Générale de Transitions (Hector Transitions).