
Oui, mais elle reste optionnelle : le règlement délégué (UE) 2026/1563, qui simplifie les normes CSRD.">ESRS, a été publié au Journal officiel de l’Union européenne le 21 septembre 2026 et entrera en vigueur le 10 novembre 2026. L’application devient obligatoire pour les exercices ouverts à compter du 1er janvier 2027, mais les entreprises peuvent choisir d’appliquer la version révisée dès leur exercice 2026, une fois le texte entré en vigueur.
Après plus d’un an de consultations et de versions provisoires portées par l’EFRAG, le texte définitif existe désormais. Pour les directions financières et juridiques déjà engagées dans leur reporting CSRD, la question n’est plus « à quoi ressembleront les ESRS simplifiées ? » mais « dois-je basculer maintenant ou attendre ? ».
Que prévoit exactement le règlement publié le 21 septembre 2026 ?
Le règlement délégué (UE) 2026/1563 modifie le règlement délégué (UE) 2023/2772, qui fixe les normes ESRS d’origine. Il en simplifie le contenu à la suite du mandat technique confié à l’EFRAG (European Financial Reporting Advisory Group) dans le cadre de la démarche de simplification engagée par la Commission européenne. Selon la Commission européenne (DG FISMA), le texte réduit de plus de 60 % le nombre de points de données (« datapoints ») obligatoires, et de plus de 70 % le nombre total de points de données par rapport à la version 2023 — volontaires compris.
Le même jour, un second texte est entré dans le circuit : le règlement délégué (UE) 2026/1560, qui crée une norme de durabilité volontaire (VS, ex-VSME) destinée aux entreprises non cotées non soumises à la CSRD — utile notamment pour répondre aux questionnaires ESG de vos donneurs d’ordres sans se plier au formalisme complet de la directive. Nous avions détaillé cette norme dans notre article sur le VS et son articulation avec le VSME.
Entrée en vigueur, entrée en application : ne pas confondre les deux dates
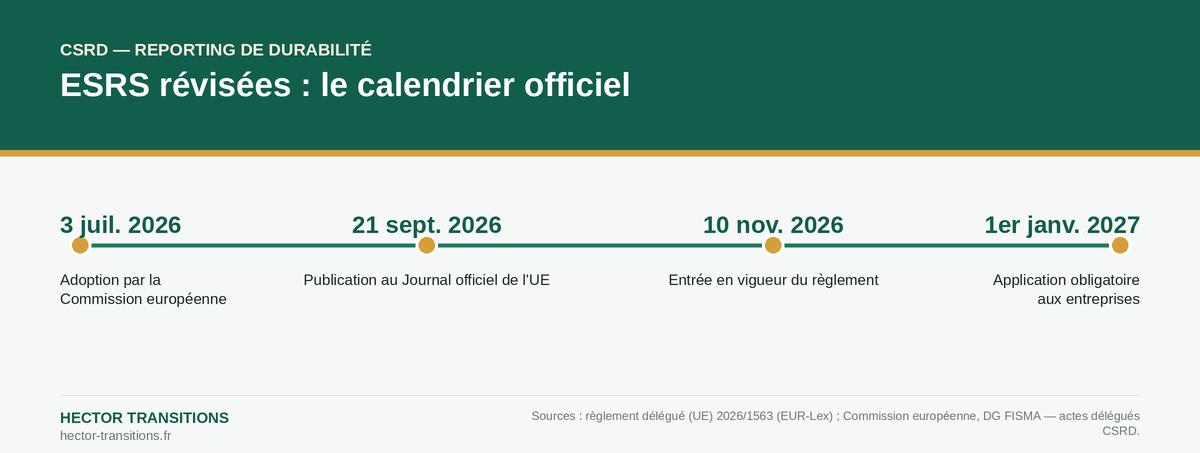
Le calendrier comporte deux dates qu’il ne faut pas confondre. L’entrée en vigueur, fixée au 10 novembre 2026, est la date à laquelle le texte devient juridiquement effectif dans l’ordre juridique de l’Union — elle ouvre la possibilité d’une adoption anticipée. L’entrée en application obligatoire pour les entreprises concerne les exercices ouverts à compter du 1er janvier 2027 : c’est seulement à cette échéance que les ESRS révisées s’imposent à toutes les entreprises entrant dans le périmètre de la CSRD.
| Étape | Date |
|---|---|
| Adoption par la Commission européenne | 3 juillet 2026 |
| Publication au Journal officiel de l’UE | 21 septembre 2026 |
| Entrée en vigueur du règlement | 10 novembre 2026 |
| Application obligatoire aux entreprises | Exercices ouverts à compter du 1er janvier 2027 |
Entre ces deux bornes se situe une fenêtre d’adoption anticipée, volontaire, pour les exercices ouverts en 2026 — ce que nous détaillions déjà dans notre analyse des 905 premiers rapports CSRD certifiés publiée avant la parution officielle du texte.
Faut-il basculer dès l’exercice 2026 ou attendre 2027 ?
La réponse dépend de l’état d’avancement de votre reporting. Trois situations typiques :
- Votre premier rapport CSRD est déjà en cours de finalisation sur la base des ESRS 2023 : mieux vaut le clôturer sur la base existante plutôt que de rouvrir la collecte de données à quelques semaines de l’échéance.
- Votre collecte de données n’est pas encore engagée : basculer directement sur la version simplifiée évite de collecter des points de données qui deviendront non pertinents dès l’exercice suivant.
- Vous publiez volontairement un rapport de durabilité hors obligation CSRD : la norme volontaire VS (règlement 2026/1560) est probablement plus adaptée que les ESRS complètes, même simplifiées.
Dans tous les cas, la liste précise des points de données concernés par la simplification a fait l’objet d’une consultation technique de l’EFRAG distincte de ce règlement — nous l’avions présentée dans notre article sur la liste des datapoints et la consultation « fatal-flaw ». C’est ce document, plus que le règlement lui-même, qui permet d’auditer concrètement quels champs de votre reporting actuel peuvent être abandonnés.
Que faire concrètement avant votre prochaine clôture ?
Trois actions raisonnables à cette étape : documenter par écrit le choix retenu (ESRS 2023 ou version révisée) et sa justification, pour votre commissaire aux comptes ou votre organisme tiers indépendant ; réévaluer votre double analyse de matérialité à la lumière des points de données supprimés, plutôt que de la refaire intégralement ; et vérifier, si vous êtes une PME ou une entité de la chaîne de valeur d’un grand donneur d’ordres, si la norme volontaire VS ne suffit pas à répondre à ce qui vous est réellement demandé. Notre pôle conformité et formations CSRD accompagne ce type d’arbitrage.
Questions fréquentes
Le règlement délégué (UE) 2026/1563, publié au Journal officiel de l’UE le 21 septembre 2026, entre en vigueur le 10 novembre 2026.
Non. L’application obligatoire concerne les exercices ouverts à compter du 1er janvier 2027. Pour l’exercice 2026, l’adoption est volontaire et anticipée.
Le règlement délégué (UE) 2026/1560 crée une norme de durabilité volontaire (VS, ex-VSME) pour les entreprises non cotées non soumises à la CSRD, notamment utile face aux questionnaires ESG des donneurs d’ordres.
Textes de référence
- Règlement délégué (UE) 2026/1563 de la Commission du 3 juillet 2026, publié au JOUE le 21 septembre 2026
- Règlement délégué (UE) 2026/1560 de la Commission — norme de durabilité volontaire (VS)
- Commission européenne — actes délégués relatifs à la directive CSRD
- EFRAG — ESRS Knowledge Hub, jeu de documents interactif sur les ESRS révisées
Vous hésitez entre appliquer les ESRS révisées dès 2026 ou attendre 2027 ? Décrivez-nous votre situation — réponse sous 48 h.