
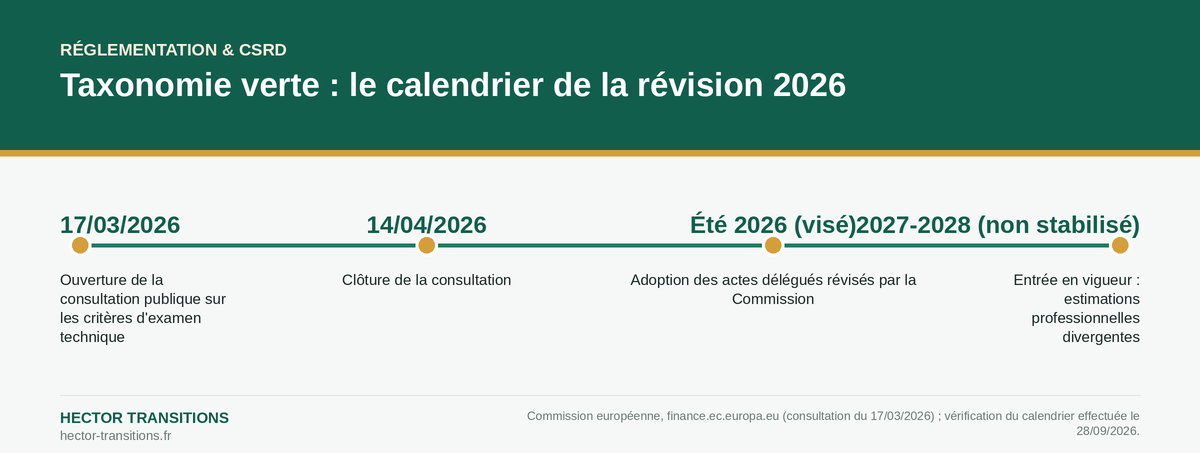
La Commission européenne a ouvert, le 17 mars 2026, une consultation publique sur la révision des critères d’examen technique de la taxonomie verte européenne — les actes délégués Climat et Environnement, ainsi que les annexes génériques du principe « absence de préjudice important » (DNSH). La consultation a fermé le 14 avril 2026 ; la Commission vise une adoption « à l’été 2026 », mais aucune date d’entrée en vigueur n’est encore arrêtée — les estimations des cabinets spécialisés divergent sensiblement sur ce point. Les entreprises déjà soumises à la CSRD ont intérêt à suivre ce calendrier dès maintenant, sans caler leur propre planning sur une date qui n’est pas encore stabilisée.
La taxonomie verte européenne, pour mémoire
Le règlement (UE) 2020/852, dit règlement Taxonomie, définit six objectifs environnementaux — atténuation du changement climatique, adaptation, eau et ressources marines, économie circulaire, pollution, biodiversité et écosystèmes — et un principe transversal : une activité ne peut être qualifiée de durable que si elle ne cause pas de préjudice important à l’un des cinq autres objectifs (principe DNSH). Pour les entreprises soumises à la CSRD, la traduction opérationnelle passe par trois indicateurs imposés par le règlement délégué (UE) 2021/2178 : la part de chiffre d’affaires, de CAPEX (dépenses d’investissement) et d’OPEX (dépenses d’exploitation) alignée sur la taxonomie. Notre fiche « Taxonomie verte : définition » et notre article sur le calcul des ratios verts CA/CAPEX/OPEX détaillent la mécanique complète.
Que change la consultation ouverte le 17 mars 2026 ?
La page officielle de la Commission européenne publiée le 17 mars 2026 précise que les modifications envisagées « couvrent la plupart des activités visées par les actes délégués Climat et Environnement », dont la sylviculture, l’industrie manufacturière, l’énergie, les transports et la construction, ainsi que l’ensemble des annexes génériques consacrées au principe DNSH. L’objectif annoncé est double : simplifier des critères jugés trop complexes par de nombreuses entreprises depuis 2021, et les mettre à jour au regard des évolutions technologiques et réglementaires survenues depuis leur adoption. La consultation, ouverte aux parties prenantes jusqu’au 14 avril 2026, ne modifie à ce stade aucun texte en vigueur : c’est une étape préparatoire avant la publication d’un projet d’acte délégué.
| Acte délégué | Référence | Champ concerné par la révision 2026 |
|---|---|---|
| Règlement délégué Climat | (UE) 2021/2139 | Critères d’examen technique — atténuation et adaptation |
| Règlement délégué Environnement | (UE) 2023/2486 | Critères d’examen technique — 4 autres objectifs environnementaux |
| Annexes génériques DNSH | Appendices communs aux deux actes | Critères transversaux d’« absence de préjudice important » |
Quel calendrier pour l’adoption et l’entrée en vigueur ?
Sur ce point, la prudence s’impose : la Commission n’a communiqué, dans sa page officielle du 17 mars 2026, qu’une échéance générale — une adoption « à l’été 2026 », suivie d’un scrutin du Parlement européen et du Conseil (jusqu’à six mois, un mécanisme de contrôle classique pour les actes délégués) avant toute entrée en vigueur. Vérification faite le 28 septembre 2026, à la fois sur cette page et sur le registre des actes délégués taxonomie de la Commission : aucune adoption n’y était encore annoncée à cette date. Les cabinets d’audit et d’avocats qui suivent le dossier avancent des calendriers d’application divergents — certains évoquaient, à la clôture de la consultation, une application dès les données de l’exercice 2026, d’autres, plus récemment, une entrée en vigueur repoussée aux publications de 2028 portant sur l’exercice clos en 2027. Cet écart d’un an entre estimations professionnelles montre qu’aucune date n’est stabilisée à ce stade : mieux vaut suivre directement la publication du texte définitif par la Commission que de caler un plan de conformité sur l’une de ces projections, y compris celles de ce même article.
Un contexte : la simplification déjà amorcée par l’Omnibus
Cette révision des critères techniques s’inscrit dans la continuité du paquet Omnibus I, présenté par la Commission le 26 février 2025 pour réduire la charge administrative liée au reporting de durabilité. Un premier acte délégué d’application de l’Omnibus à la taxonomie, adopté par la Commission le 4 juillet 2025, a été publié au Journal officiel de l’Union européenne sous la référence règlement délégué (UE) 2026/73 — la numérotation des actes de l’UE suit l’année de publication au Journal officiel, pas celle de l’adoption par la Commission — et est entré en vigueur le vingtième jour suivant cette publication. Il modifie les règlements délégués Disclosures (2021/2178), Climat (2021/2139) et Environnement (2023/2486) pour simplifier les modèles de reporting, avec application dès les données de l’exercice 2025. Il introduit notamment un seuil de matérialité de 10 % : une entreprise non financière peut ne pas évaluer l’éligibilité et l’alignement taxonomie des activités représentant, cumulativement, moins de 10 % de son chiffre d’affaires, de son CAPEX ou de son OPEX — à condition de les reporter séparément comme non significatives. La consultation du 17 mars 2026 porte, elle, sur le contenu même des critères d’examen technique — un chantier distinct mais complémentaire. Notre article « CSRD et paquet Omnibus : ce qui change vraiment en 2026 » revient en détail sur l’ensemble du paquet.
Que faire dès maintenant si votre entreprise est soumise à la CSRD ?
- Ne pas attendre le texte définitif pour commencer : la structure des trois indicateurs (CA, CAPEX, OPEX) ne change pas, seuls certains seuils et modalités de preuve sont en cours de révision.
- Documenter dès maintenant la méthodologie retenue pour qualifier vos activités éligibles et alignées, afin de pouvoir l’ajuster rapidement le jour où les critères révisés entreront en vigueur — leur date n’étant, à ce stade, pas encore arrêtée.
- Suivre la publication du projet d’acte délégué (attendue à l’été 2026) plutôt que de se fier à des estimations de calendrier, y compris celles de ce même article.
- Anticiper un éventuel double exercice de reporting si votre entreprise choisit une application anticipée, comme cela a déjà été permis pour d’autres textes du paquet durabilité.
C’est un exercice que nous accompagnons au quotidien dans le cadre de nos missions de conformité CSRD et formations : structurer une méthodologie de reporting taxonomie qui tienne dans le temps, plutôt que de la refaire à chaque révision réglementaire.
Questions fréquentes
Non. Il s’agit d’une consultation publique, ouverte du 17 mars au 14 avril 2026. La Commission vise une adoption à l’été 2026 ; vérifiez l’état d’avancement sur sa page officielle avant d’arrêter un calendrier interne.
La plupart des activités couvertes par les actes délégués Climat (UE 2021/2139) et Environnement (UE 2023/2486), dont la sylviculture, l’industrie manufacturière, l’énergie, les transports et la construction, ainsi que les annexes génériques du principe DNSH.
Pas avant l’adoption formelle du texte. Les trois indicateurs (chiffre d’affaires, CAPEX, OPEX) restent la base du reporting ; mieux vaut documenter sa méthodologie actuelle que d’anticiper des critères non encore arrêtés.
Textes et sources de référence
- Commission européenne — consultation sur la révision des critères de la taxonomie (17/03/2026)
- Règlement (UE) 2020/852 — EUR-Lex
- Règlement délégué (UE) 2021/2178 (indicateurs CA/CAPEX/OPEX) — EUR-Lex
- Règlement délégué (UE) 2026/73 du 4 juillet 2025 (simplification Omnibus) — EUR-Lex
Besoin d’un accompagnement sur votre reporting taxonomie ou votre conformité CSRD ? Décrivez-nous votre projet — réponse sous 48 h.