
Le marché volontaire du carbone permet à une entreprise d’acheter des crédits carbone certifiés — Label Bas-Carbone en France, Verra (VCS, Verified Carbon Standard) ou Gold Standard à l’international — pour compenser une partie de ses émissions résiduelles. Mais à compter du 27 septembre 2026, la directive (UE) 2024/825 interdit, dans toute l’Union européenne, d’affirmer qu’un produit ou une activité est « neutre en carbone », « à impact réduit » ou « à impact positif » sur la seule base d’une compensation par crédits carbone. Le droit français impose déjà cette prudence depuis 2023, à l’article L. 229-68 du code de l’environnement, qui conditionne toute allégation de ce type à la publication préalable d’un bilan de gaz à effet de serre complet et d’une trajectoire de réduction chiffrée.
Crédit carbone : qui le délivre, et avec quelle valeur juridique ?
Un crédit carbone correspond à une tonne d’équivalent CO2 évitée, réduite ou séquestrée par un projet (reforestation, méthanisation, rénovation énergétique, agriculture bas-carbone…). Il peut être acheté par une entreprise pour compenser une partie de ses émissions résiduelles, une fois ses efforts de réduction engagés. Mais tous les crédits carbone ne se valent pas juridiquement : certains sont délivrés par une autorité publique, d’autres par des organismes privés.
| Dispositif | Nature de l’émetteur | Base juridique | Champ géographique |
|---|---|---|---|
| Label Bas-Carbone | Public (État français) | Décret n° 2018-1043 du 28/11/2018, modifié par le décret n° 2025-917 du 5/09/2025 | Projets réalisés en France |
| VCS (Verified Carbon Standard) | Privé — Verra, ONG à but non lucratif (États-Unis) | Standard contractuel privé, sans valeur réglementaire | International |
| Gold Standard | Privé — fondation (Suisse) | Standard contractuel privé, sans valeur réglementaire | International |
| CRCF (Carbon Removals and Carbon Farming — cadre européen) | Public (Union européenne) | Règlement (UE) 2024/3012 du 27/11/2024 | Union européenne |
Le règlement (UE) 2024/3012 crée un cadre de certification volontaire propre à l’Union européenne pour les absorptions de carbone ; nous l’avons détaillé dans notre article sur le CRCF. Son articulation opérationnelle avec le Label Bas-Carbone français et les standards privés reste, à ce stade, à préciser par la Commission européenne.
Le Label Bas-Carbone en chiffres
Le dispositif a été réformé par le décret n° 2025-917 du 5 septembre 2025 et son arrêté d’application du même jour : les réductions d’émissions générées par un projet labellisé deviennent des « crédits carbone » cessibles, tracés dans un registre public, dont le porteur de projet est par défaut bénéficiaire. Le décret précise que « le retrait de crédits carbone par un bénéficiaire pour une année donnée correspond à l’attribution finale de ces crédits » et qu’après ce retrait, « le crédit carbone ne peut plus être cédé » — une garantie contre le double comptage.
En matière de volumes, deux publications officielles donnent des ordres de grandeur à des dates différentes, à ne pas confondre :
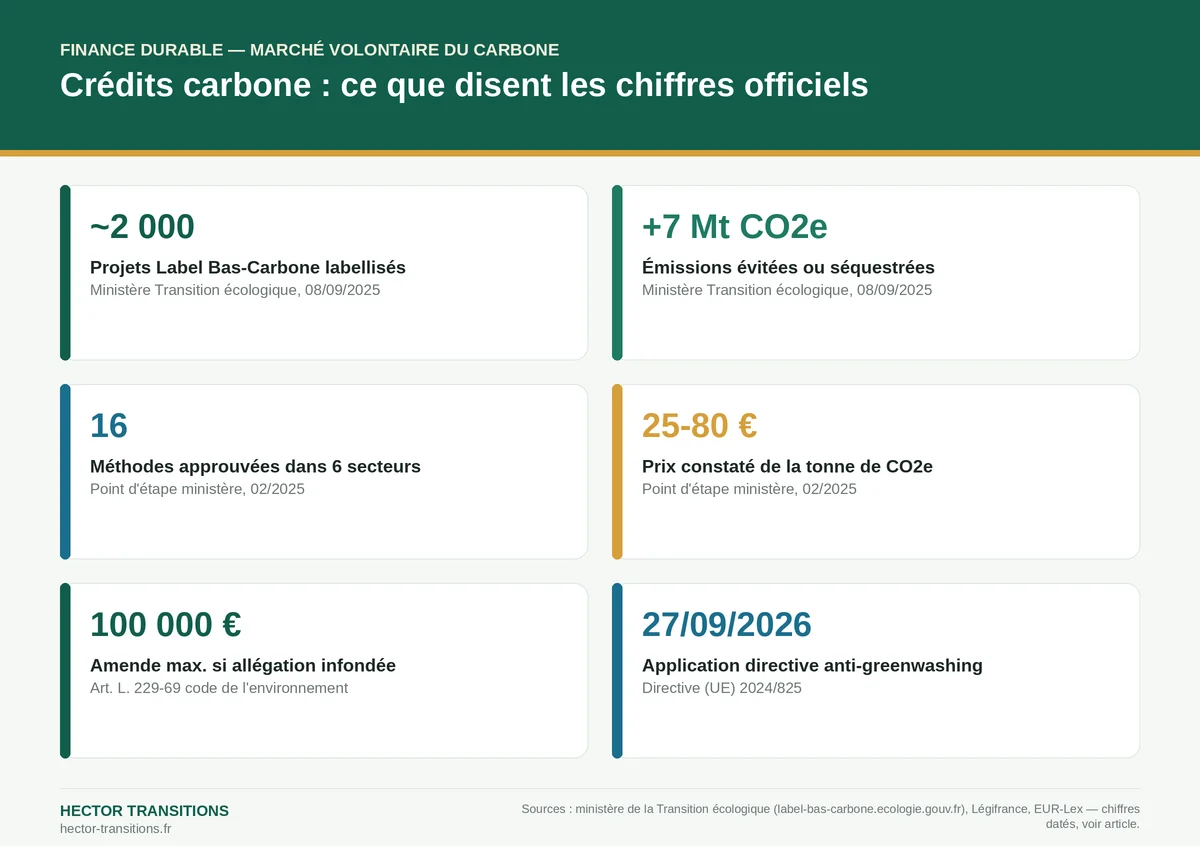
- Selon le point d’étape à 5 ans publié par le ministère de la Transition écologique en février 2025 : 1 534 projets labellisés, un potentiel cumulé d’environ 6 millions de tonnes de CO2e évitées ou séquestrées, 16 méthodes approuvées dans 6 secteurs (forêt, agriculture, bâtiment, transport, zones humides, aménagement urbain), et un prix de la tonne constaté entre 25 € et 80 €.
- Selon le communiqué du ministère du 8 septembre 2025 : « près de 2 000 projets labellisés » et plus de 7 millions de tonnes de CO2e évitées ou séquestrées.
Peut-on encore se dire « neutre en carbone » en 2026 ?
En droit français, l’article L. 229-68 du code de l’environnement — créé par la loi Climat et résilience du 22 août 2021 et en vigueur depuis le 25 août 2021 — interdit de qualifier un produit ou un service de « neutre en carbone » (ou toute formulation équivalente) sans mettre à disposition du public un bilan de gaz à effet de serre direct et indirect, ainsi qu’une trajectoire de réduction avec des objectifs annuels chiffrés selon la logique « éviter, réduire, compenser ». Le dispositif est devenu concrètement opérationnel et sanctionnable à compter du 1er janvier 2023, avec l’entrée en vigueur des décrets d’application n° 2022-538 et n° 2022-539 du 13 avril 2022. L’article L. 229-69 du même code fixe le montant de l’amende administrative encourue en cas de manquement : jusqu’à 100 000 € pour une personne morale (20 000 € pour une personne physique), la procédure de sanction étant précisée par le décret n° 2022-538 du 13 avril 2022.
À l’échelle européenne, la directive (UE) 2024/825 du 28 février 2024 franchit une étape supplémentaire : elle ajoute à la liste des pratiques commerciales présumées trompeuses en toutes circonstances le fait d’affirmer, sur la seule base d’une compensation d’émissions de gaz à effet de serre, qu’un produit a un impact neutre, réduit ou positif sur l’environnement. Cette disposition s’applique aux professionnels dans toute l’Union à compter du 27 septembre 2026.
Quel risque concret pour l’entreprise ?
Le risque n’est plus seulement théorique. Le 23 octobre 2025, le tribunal judiciaire de Paris (34ᵉ chambre, RG n° 22/02955) a jugé que TotalEnergies et sa filiale avaient commis une pratique commerciale trompeuse en communiquant sur une « ambition de neutralité carbone d’ici 2050 », alors que le groupe continuait d’augmenter sa production d’hydrocarbures — une trajectoire jugée incompatible avec les objectifs de l’Accord de Paris. Le tribunal a ordonné, sous astreinte, la cessation de la diffusion des allégations en cause, le versement de dommages-intérêts aux associations demanderesses, et la publication du dispositif du jugement sur le site totalenergies.fr pendant 180 jours. Ce jugement — largement présenté par les commentateurs juridiques comme une première en France sur ce terrain — ne porte pas sur l’achat de crédits carbone, mais il illustre le niveau d’exigence désormais attendu de toute allégation « neutre en carbone » ou d’« ambition » climatique.
Côté régulateur financier, l’Autorité des marchés financiers (AMF) rappelait dès 2021 que la neutralité carbone suppose d’abord une réduction en valeur absolue des émissions, alignée sur une trajectoire scientifique, le recours aux crédits carbone ne pouvant venir qu’en complément — jamais en substitut — d’un effort de réduction.
Les standards privés (Verra, Gold Standard) : quelle valeur ?
Verra (VCS) et Gold Standard sont des organismes privés à but non lucratif, non des autorités publiques : ils fixent leurs propres méthodologies et n’ont aucune valeur réglementaire en droit français ou européen. Leur crédibilité dépend de leur gouvernance et de leur mise à jour continue :
- Verra a lancé une nouvelle version de son standard, VCS v5, en décembre 2025, qui deviendra obligatoire pour tout nouveau projet à compter du 1er janvier 2027 ; ce standard aurait depuis été reconnu « CCP-Eligible » par l’ICVCM (Integrity Council for the Voluntary Carbon Market), selon la presse spécialisée du secteur — un point à confirmer directement auprès de l’ICVCM avant toute communication chiffrée.
- Gold Standard indique imposer des méthodologies dites « Paris Agreement Aligned » pour tout crédit de millésime 2026 et suivants.
- L’ICVCM a publié en mars 2023 son référentiel d’évaluation, les Core Carbon Principles, révisé en mai 2024, destiné à distinguer les programmes et méthodologies jugés robustes. Selon son propre rapport d’impact 2025, les programmes reconnus éligibles aux Core Carbon Principles couvriraient environ 98 % du volume du marché — un chiffre qui mesure l’éligibilité des programmes, pas le volume de crédits effectivement porteurs du label CCP, et qu’il convient d’attribuer à l’ICVCM lui-même, organisme privé.
Avant tout achat, il est donc recommandé de vérifier le registre, le millésime et le statut CCP-Eligible du crédit envisagé, plutôt que de se fier au seul nom du label.
Comment sécuriser l’achat de crédits carbone dans votre entreprise ?
- Réaliser d’abord son bilan carbone, y compris le scope 3, conformément à l’article L. 229-25 du code de l’environnement pour les entreprises soumises à l’obligation de bilan des émissions de gaz à effet de serre (BEGES).
- Documenter une trajectoire de réduction chiffrée avant toute communication sur la compensation — c’est la condition légale préalable, pas une option de communication.
- Ne présenter les crédits carbone qu’en complément de la réduction, jamais comme un substitut.
- Vérifier la nature publique (Label Bas-Carbone, CRCF) ou privée (Verra, Gold Standard) du crédit acheté, et son statut CCP-Eligible le cas échéant.
- Conserver la documentation du projet et du registre : c’est elle qui sera examinée en cas de contrôle ou de contentieux.
Nos équipes accompagnent les entreprises sur ces sujets dans le cadre de nos formations en conformité environnementale.
Questions fréquentes
Non pour les standards privés (Verra, Gold Standard) : ce sont des engagements contractuels entre parties privées, sans valeur réglementaire propre. Le Label Bas-Carbone, en revanche, s’appuie sur un décret (n° 2018-1043, modifié par le décret n° 2025-917 du 5 septembre 2025) et un registre public tenu par l’État.
Le Label Bas-Carbone est un dispositif français ; le CRCF (règlement (UE) 2024/3012 du 27 novembre 2024) est un cadre de certification volontaire à l’échelle de l’Union européenne. Leur articulation opérationnelle reste à préciser par la Commission européenne.
Seulement si elle publie d’abord un bilan de gaz à effet de serre complet et une trajectoire de réduction chiffrée (article L. 229-68 du code de l’environnement). À compter du 27 septembre 2026, la directive (UE) 2024/825 interdit, dans toute l’Union européenne, cette allégation lorsqu’elle repose sur la seule compensation.
Textes de référence
- Décret n° 2018-1043 du 28 novembre 2018 relatif au label « bas-carbone » — Légifrance
- Décret n° 2025-917 du 5 septembre 2025 modifiant le décret relatif au label « bas-carbone » — Légifrance
- Article L. 229-68 du code de l’environnement — Légifrance
- Directive (UE) 2024/825 du 28 février 2024 — EUR-Lex
- Règlement (UE) 2024/3012 du 27 novembre 2024 (CRCF) — EUR-Lex
Besoin d’un accompagnement sur la conformité environnementale de votre entreprise ? Décrivez-nous votre projet — réponse sous 48 h.