
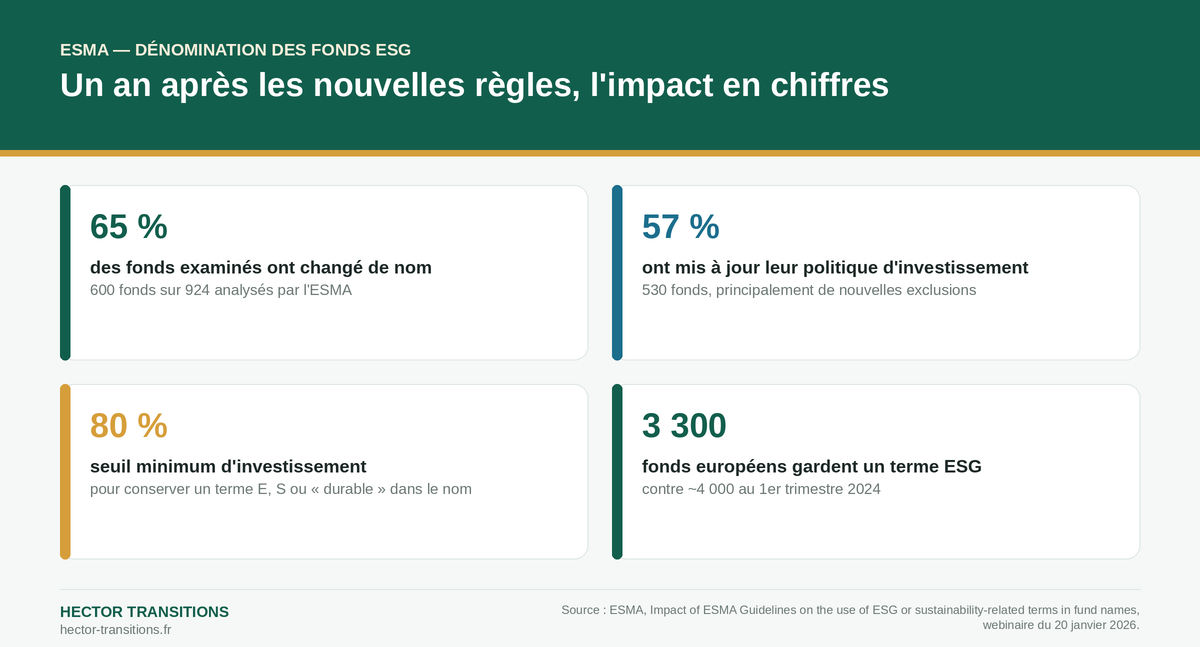
Depuis le 21 novembre 2024 pour les nouveaux fonds et le 21 mai 2025 pour les fonds existants, les orientations de l’Autorité européenne des marchés financiers (ESMA) imposent qu’un fonds utilisant un terme environnemental, social ou de gouvernance (ESG), ou le terme « durable », dans son nom investisse au moins 80 % de ses actifs en cohérence avec ce terme, sous peine de devoir se renommer. En France, l’Autorité des marchés financiers (AMF) a décidé le 16 décembre 2024 de s’y conformer, via sa position-recommandation DOC-2020-03. Premier bilan chiffré, publié par l’ESMA en janvier 2026 : 65 % des 924 fonds examinés ont changé de nom.
Que doit respecter un fonds qui garde un terme ESG dans son nom ?
Les orientations de l’ESMA (référence ESMA34-1592494965-657, publiées en mai 2024) n’interdisent aucun terme : elles conditionnent son usage. Trois familles de termes sont distinguées, chacune associée à un seuil d’investissement minimal et à des exclusions sectorielles précises, calquées sur les indices de référence climatiques européens — l’indice de transition climatique (CTB) et l’indice aligné sur l’Accord de Paris (PAB).
| Terme dans le nom du fonds | Seuil minimum d’investissement | Exclusions obligatoires |
|---|---|---|
| Social, gouvernance, ou « transition » | 80 % des actifs orientés E/S ou objectif d’investissement durable | Exclusions CTB : armes controversées, tabac, violations des garanties sociales |
| Environnement, ou « impact » | 80 % des actifs | Exclusions PAB (CTB + activités liées aux énergies fossiles) |
| « Durable » | 80 % des actifs, dont au moins 50 % en investissements durables | Exclusions PAB |
Un fonds qui ne respecte pas ces seuils au moment de l’application des orientations dispose de deux options : retirer le terme litigieux de son nom, ou ajuster son portefeuille pour se mettre en conformité — typiquement en excluant les émetteurs les plus exposés aux énergies fossiles. C’est ce deuxième choix, plus coûteux à mettre en œuvre, que l’ESMA a suivi de près dans son bilan de janvier 2026.
Depuis quand ces règles s’appliquent-elles, et à qui ?
Le calendrier est déjà entièrement écoulé : les orientations s’appliquaient aux fonds nouvellement créés à partir du 21 novembre 2024, puis à l’ensemble des fonds existants à partir du 21 mai 2025. Aucun fonds européen commercialisé aujourd’hui n’échappe donc plus à ce contrôle, y compris les fonds réservés aux clients professionnels, que l’AMF a inclus dans le périmètre de sa doctrine mise à jour.
En France, l’AMF a décidé le 16 décembre 2024 de se conformer aux orientations européennes et a modifié en conséquence sa position-recommandation DOC-2020-03, qui fixait depuis mars 2020 les règles françaises anti-greenwashing pour les fonds distribués au grand public. Les critères nationaux, jugés parfois moins précis, sont désormais purement et simplement remplacés par la grille européenne — un exemple concret de convergence réglementaire en finance durable, dans la continuité de la révision en cours du règlement SFDR.
Qu’a révélé le premier bilan chiffré de l’ESMA ?
Lors d’un webinaire tenu le 20 janvier 2026, l’ESMA a présenté sa propre analyse d’impact, construite à partir des notifications aux porteurs de parts publiées par les 25 plus grandes sociétés de gestion européennes. Sur les 924 fonds mentionnés dans ces notifications :
- 65 % (600 fonds) ont changé de nom — dans 61 % des cas en supprimant purement et simplement tout terme ESG, dans 21 % des cas en « rétrogradant » vers une catégorie moins engageante (par exemple en remplaçant « durable » par « ESG »).
- 57 % (530 fonds) ont mis à jour leur politique d’investissement, principalement en ajoutant de nouvelles exclusions — 475 fonds au total, en majorité des exclusions liées aux énergies fossiles (PAB).
- Le nombre de fonds européens utilisant un terme ESG dans leur nom est passé d’environ 4 000 au premier trimestre 2024 à environ 3 300 au troisième trimestre 2025.
- La seule vague de renommages a fait reculer l’exposition agrégée aux activités pétrolières et gazières des fonds concernés de 17 à 6 milliards d’euros ; les fonds ayant conservé un terme ESG ont, de leur côté, réduit leur exposition aux énergies fossiles de 40 % depuis la publication des orientations.
L’ESMA note aussi un effet de sélection : plus l’écart de conformité d’un fonds était important (forte exposition à des activités pétrolières et gazières dépassant les seuils PAB), plus la probabilité qu’il change de nom plutôt que d’ajuster son portefeuille était élevée — chaque point de pourcentage d’écart supplémentaire relevait cette probabilité d’environ 1,8 point. Les fonds gérés par des sociétés dont le siège est situé aux États-Unis se sont montrés deux fois plus enclins à renommer leur fonds, à exposition comparable, que leurs homologues européens.
Quelles conséquences pour les sociétés de gestion et les entreprises qu’elles financent ?
Pour une société de gestion, l’enseignement est direct : le nom d’un fonds n’est plus un argument marketing mais un engagement vérifiable, exposé au même risque de requalification qu’une allégation environnementale sur un produit — la logique rejoint celle du greenwashing tel que l’AMF le sanctionne depuis plusieurs années, et que la directive (UE) 2024/825 encadrera pour l’ensemble des allégations environnementales commerciales à compter de son entrée en application, le 27 septembre 2026. Le label ISR rénové a suivi une trajectoire comparable de durcissement des critères en 2024.
Pour les entreprises qui cherchent à se financer via ces fonds, la conséquence est tout aussi concrète : un gestionnaire qui a dû exclure les activités les plus exposées aux énergies fossiles pour conserver un terme « durable » ou « transition » dans le nom de son fonds appliquera des critères d’éligibilité plus stricts à ses cibles d’investissement. Documenter précisément sa trajectoire de décarbonation — et pas seulement ses intentions — devient un prérequis pour rester finançable par cette catégorie de fonds, qui représente toujours plus de 3 300 véhicules d’investissement actifs en Europe.
Questions fréquentes
C’est la part minimale des actifs qu’un fonds utilisant un terme environnemental, social ou de gouvernance dans son nom doit investir en cohérence avec ce terme, selon les orientations de l’ESMA applicables depuis le 21 novembre 2024 (nouveaux fonds) et le 21 mai 2025 (fonds existants).
Oui. L’AMF a étendu l’application de ces règles à l’ensemble des organismes de placement collectif, y compris ceux réservés aux clients professionnels, dans sa position-recommandation DOC-2020-03 modifiée le 16 décembre 2024.
Il doit retirer le terme ESG ou durable de son nom, ou ajuster son portefeuille pour se conformer aux exclusions requises (notamment sur les énergies fossiles). Selon l’ESMA, sur les 924 fonds examinés en janvier 2026, 65 % ont retiré le terme contesté de leur nom et 57 % ont modifié leur politique d’investissement — les deux réponses n’étant pas exclusives l’une de l’autre.
Textes de référence
- ESMA — Guidelines on funds’ names using ESG or sustainability-related terms (ESMA34-1592494965-657, mai 2024)
- ESMA — Impact of ESMA Guidelines on the use of ESG or sustainability-related terms in fund names (webinaire du 20 janvier 2026)
- AMF — L’Autorité des marchés financiers décide d’appliquer les orientations de l’ESMA sur les noms des fonds (16 décembre 2024)
- AMF — Position-recommandation DOC-2020-03, version consolidée
Besoin d’objectiver la trajectoire de durabilité de votre entreprise face aux exigences croissantes des fonds et de leurs investisseurs ? Décrivez-nous votre projet — réponse sous 48 h.