
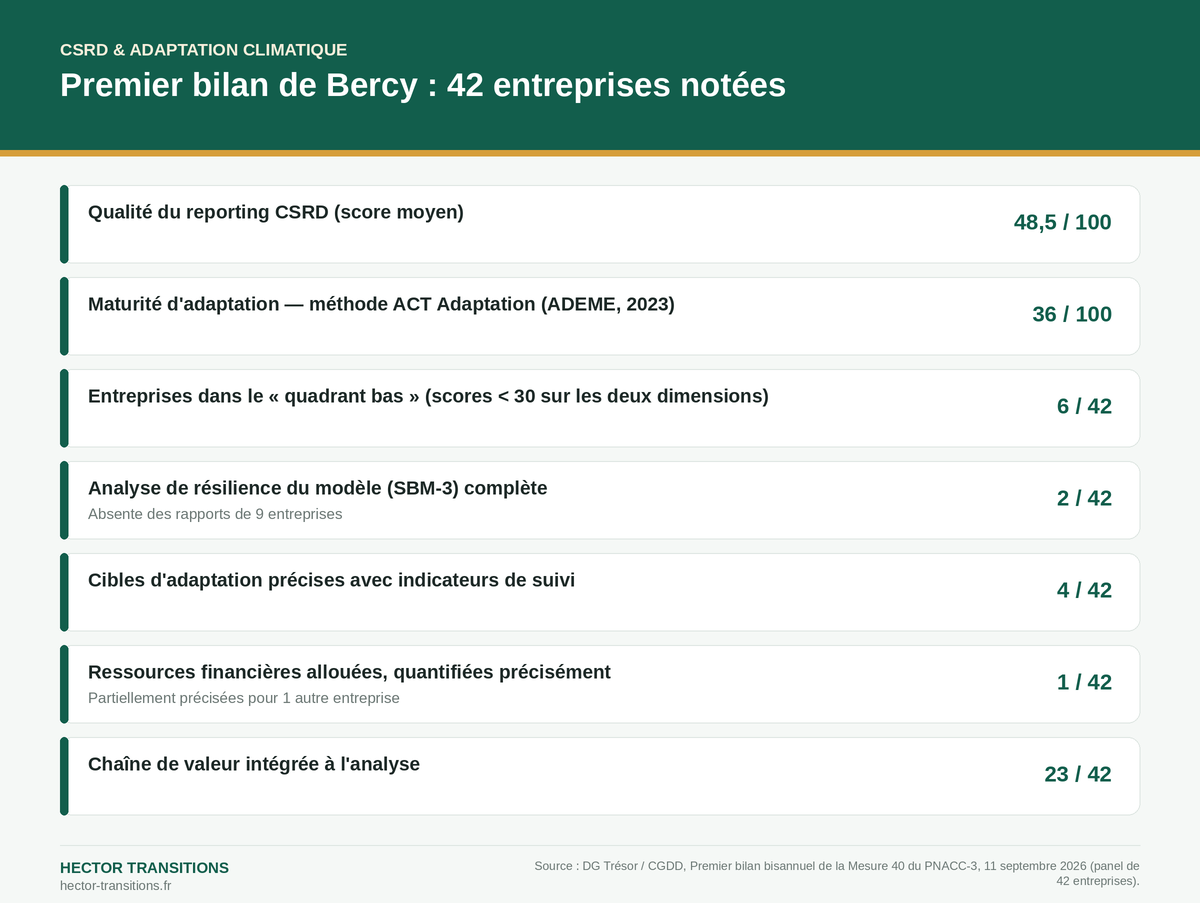
Le 11 septembre 2026, la Direction générale du Trésor (DG Trésor) et le Commissariat général au développement durable (CGDD) ont publié le premier bilan bisannuel de la Mesure 40 du PNACC-3 (Plan national d’adaptation au changement climatique). Sur un panel de 42 entreprises soumises à la CSRD, le score moyen de qualité du reporting climatique atteint 48,5/100, contre seulement 36/100 pour la maturité réelle d’adaptation mesurée selon la méthode ACT Adaptation de l’ADEME. Six entreprises seulement cumulent les deux faiblesses.
Qu’est-ce que la Mesure 40 du PNACC-3, et qui est concerné ?
Le PNACC-3 consacre sa Mesure 40 (action 2, page 311 du plan) à un « bilan bisannuel du rapportage public des entreprises en matière d’adaptation au changement climatique », dont la première édition devait paraître dès 2026. Notre article de présentation du PNACC-3 détaille l’ensemble du plan ; ce nouveau bilan en constitue la première application concrète et chiffrée.
Le panel retenu par la DG Trésor et le CGDD rassemble 42 entreprises soumises à la CSRD — c’est-à-dire des entreprises de plus de 1 000 salariés dont le chiffre d’affaires net dépasse 450 millions d’euros, seuils fixés par la directive (UE) 2022/2464 — et dont le premier rapport de durabilité, publié en 2025 au titre de l’exercice 2024, a été passé au crible. La méthode croise deux évaluations indépendantes : la qualité du reporting CSRD sur les exigences de l’ESRS E1 liées à l’adaptation (dont les points de données SBM-3 et IRO-1) d’une part, et la maturité réelle de la démarche d’adaptation, mesurée avec la méthode ACT Adaptation développée par l’ADEME en 2023, d’autre part. L’intérêt de ce croisement : un rapport peut être formellement complet sans que l’entreprise ait réellement engagé sa transformation.
Que montre le bilan chiffré ?
| Indicateur | Résultat |
|---|---|
| Score moyen de qualité du reporting CSRD | 48,5 / 100 |
| Score moyen de maturité d’adaptation (ACT Adaptation ADEME) | 36 / 100 |
| Entreprises dans le « quadrant bas » (scores < 30 sur les deux dimensions) | 6 sur 42 |
| Analyse de résilience du modèle économique (SBM-3) complète | 2 sur 42 (absente pour 9) |
| Cibles d’adaptation précises assorties d’indicateurs | 4 sur 42 |
| Ressources financières allouées précisément quantifiées | 1 sur 42 (partiellement pour 1 autre) |
| Chaîne de valeur prise en compte dans l’analyse | 23 sur 42 |
Quelles lacunes précises pointe le rapport de Bercy ?
La lacune la plus nette porte sur le point SBM-3 de l’ESRS E1 : l’analyse de la résilience du modèle d’affaires face aux risques climatiques physiques et de transition n’est complète que pour deux entreprises sur 42, et totalement absente des rapports de neuf d’entre elles. Or c’est précisément ce point qui doit relier le constat des risques (identifiés dans l’analyse de double matérialité) à une trajectoire opérationnelle crédible. Deuxième lacune : seules quatre entreprises fixent des cibles d’adaptation assorties d’indicateurs de suivi vérifiables — la plupart des rapports se contentent d’engagements qualitatifs. Troisième lacune, la plus sévère : une seule entreprise sur 42 quantifie précisément les ressources financières dédiées à sa stratégie d’adaptation, une autre ne le faisant que partiellement. Sans ce chiffrage, l’adaptation reste une intention plutôt qu’un plan de financement. Enfin, la chaîne de valeur — fournisseurs, sous-traitants, clients — n’est intégrée à l’analyse que dans 23 rapports sur 42, alors qu’elle concentre souvent l’essentiel de l’exposition physique au changement climatique.
Pourquoi cet écart doit alerter les directions financières et juridiques
L’écart de 12,5 points entre le score de reporting (48,5/100) et le score de maturité réelle (36/100) illustre un risque bien identifié par les autorités de contrôle : un rapport CSRD peut donner l’apparence de la conformité sans que l’entreprise ait engagé les moyens correspondants. C’est précisément ce type d’écart que les normes révisées par l’EFRAG cherchent à resserrer — la consultation en cours sur les nouveaux points de données ESRS, ouverte jusqu’au 23 octobre 2026, que nous détaillons dans notre article sur les ESRS révisés, va dans ce sens. Pour une direction financière ou juridique, ce bilan est un signal : les exercices de reporting à venir seront examinés avec des attentes de fond plus précises, pas seulement de forme.
Comment situer votre entreprise avant votre prochain exercice CSRD ?
- Appliquer la méthode ACT Adaptation de l’ADEME en amont de la rédaction du rapport, plutôt qu’en contrôle a posteriori, pour objectiver votre propre score de maturité.
- Compléter le point SBM-3 avec des données quantifiées reliant chaque risque climatique identifié en analyse de double matérialité à une mesure opérationnelle datée.
- Fixer des cibles d’adaptation assorties d’indicateurs vérifiables, et non de formulations d’intention.
- Chiffrer les ressources financières (CapEx/OpEx) réellement engagées dans l’adaptation, pas seulement les orientations stratégiques.
- Étendre l’analyse à la chaîne de valeur, souvent le maillon le plus exposé aux aléas physiques.
Notre pôle conformité et formations accompagne les directions financières et juridiques dans la structuration de ce volet adaptation, de l’analyse de double matérialité jusqu’au chiffrage des ressources engagées.
Questions fréquentes
C’est l’action du Plan national d’adaptation au changement climatique (PNACC-3, page 311) qui prévoit un bilan bisannuel du rapportage public des entreprises sur l’adaptation climatique, dont la première édition a été publiée le 11 septembre 2026 par la DG Trésor et le CGDD.
Des entreprises soumises à la CSRD dès la première vague, c’est-à-dire de plus de 1 000 salariés et dont le chiffre d’affaires net dépasse 450 millions d’euros, ayant publié leur premier rapport de durabilité au titre de l’exercice 2024.
Oui : la méthode ACT Adaptation de l’ADEME est transposable à toute entreprise, et les vagues suivantes de la CSRD (grandes entreprises non cotées, puis PME cotées) seront confrontées aux mêmes exigences de fond sur l’adaptation.
Textes et sources de référence
- DG Trésor / CGDD — Premier bilan bisannuel de la Mesure 40 du PNACC-3 (11/09/2026)
- DG Trésor — Page d’annonce officielle du bilan
- Ministère de la Transition écologique — PNACC-3 intégral (Mesure 40, p. 311)
- EUR-Lex — Directive (UE) 2022/2464 (CSRD)
Besoin d’un accompagnement sur votre volet adaptation climatique et CSRD ? Décrivez-nous votre projet — réponse sous 48 h.