
Non, selon la Cour des comptes. Dans son rapport public thématique « La transition écologique », publié le 7 octobre 2026, elle reprend l’écart de 82 milliards d’euros d’investissement supplémentaire établi par la SPAFTE pour 2030 — par rapport aux 79 milliards dépensés en 2024 — et estime que le document qui doit piloter cet effort « ne constitue pas encore une stratégie de financement au sens plein du terme ». Elle recommande au Gouvernement de transformer ses objectifs en trajectoires crédibles, financées, pilotées et évaluées.
Qu’est-ce que la SPAFTE, et pourquoi la Cour des comptes s’y est-elle penchée ?
La Cour des comptes ne produit pas ses propres chiffres : elle examine, dans ce rapport, la Stratégie pluriannuelle des financements de la transition écologique (SPAFTE), le document que le Gouvernement doit transmettre chaque année au Parlement en application de l’article 9 de la loi n° 2023-1195 du 18 décembre 2023, codifié à l’article L. 100-1 A du code de l’énergie. Nous avions détaillé la 2ᵉ édition de cette stratégie, publiée le 27 octobre 2025 par la direction générale du Trésor, dans notre article SPAFTE : où en est le financement de la transition écologique en France ?
Le rapport de la Cour, publié le 7 octobre 2026, reprend et recoupe les chiffres de cette 2ᵉ édition de la SPAFTE pour en évaluer la solidité méthodologique. Ce n’est donc pas une nouvelle estimation concurrente des besoins de financement, mais un audit critique de la même donnée officielle — un point utile à garder en tête pour ne pas lire les deux textes comme contradictoires.
Quel est l’écart chiffré entre l’effort actuel et le besoin de 2030 ?
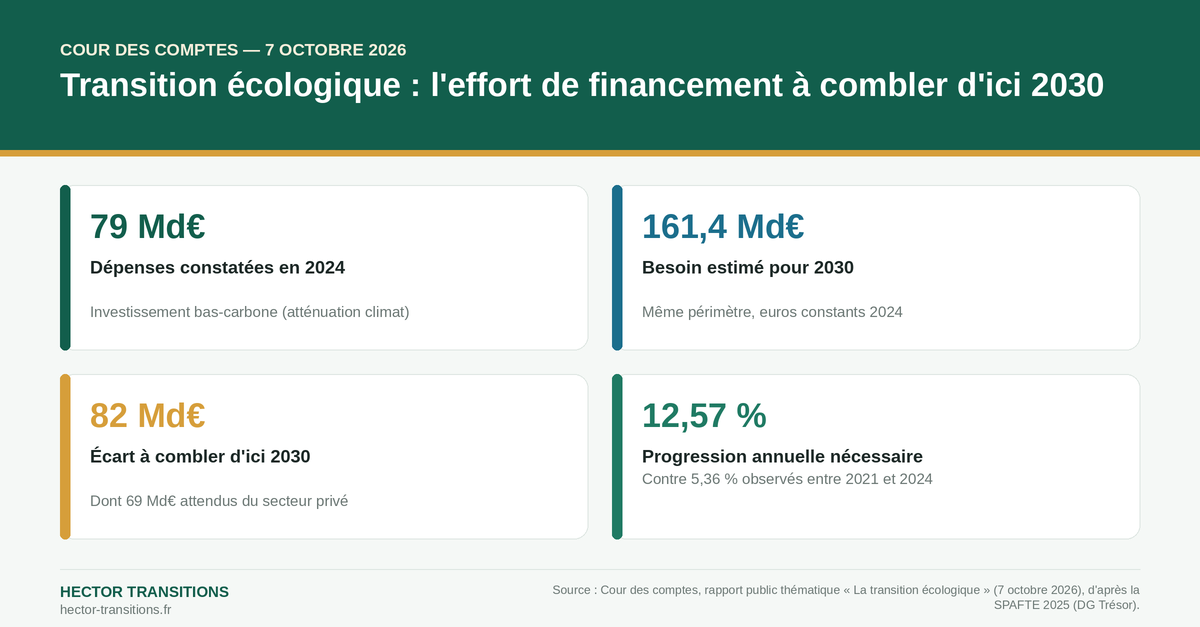
Sur le seul périmètre de l’atténuation du changement climatique (les investissements bas-carbone, hors adaptation, biodiversité, eau ou économie circulaire), le rapport retient les montants suivants, en euros constants 2024 :
- 79 milliards d’euros de dépenses constatées en 2024 ;
- 161,4 milliards d’euros de besoin annuel estimé pour 2030, au même périmètre ;
- soit un effort supplémentaire de 82 milliards d’euros à l’horizon 2030, dont environ 69 milliards attendus du secteur privé et 13 milliards de financements publics additionnels ;
- un rythme de progression annuelle de 12,57 % nécessaire entre 2025 et 2030, contre 5,36 % constaté entre 2021 et 2024.
Ce même effort supplémentaire a lui-même été revu à la baisse par rapport à la 1ʳᵉ édition de la SPAFTE : il était alors évalué à 110 milliards d’euros, contre 82 milliards d’euros dans cette 2ᵉ édition. Selon la Cour, cette diminution résulte « pour partie d’investissements déjà réalisés depuis 2021, mais également de changements méthodologiques importants : retrait de la construction neuve et d’une partie des infrastructures de transport du périmètre des besoins, révision des hypothèses sectorielles de la SNBC 3 et actualisation des coûts technologiques » — pas d’un recul de l’ambition.
Que critique précisément la Cour des comptes ?
Le rapport ne remet pas en cause les montants de la SPAFTE ; il juge le document insuffisamment abouti comme outil de pilotage. Dans le chapitre intitulé « Une trajectoire de financement encore insuffisamment fondée sur une évaluation consolidée des besoins », la Cour écrit que la publication de la SPAFTE « constitue un progrès important en matière de transparence financière », mais que le document « demeure principalement descriptif » et « ne constitue pas encore une stratégie de financement au sens plein du terme ».
Dans son communiqué du 7 octobre 2026, la Cour est plus directive : elle souligne « la nécessité de transformer les objectifs fixés en trajectoires crédibles, financées, pilotées et évaluées, en articulant mieux besoins d’investissement, financements disponibles et leviers d’action publique ». Ce rapport public thématique est assorti de recommandations adressées au Gouvernement ; il n’a pas de portée contraignante.
Une critique qui n’est pas isolée
Ce n’est pas la première fois cette année que la Cour des comptes pointe un décalage entre les financements publics mobilisés pour la transition écologique et leur pilotage réel. En août 2026, elle avait déjà critiqué le calibrage de 430 millions d’euros d’aides publiques aux effacements de consommation électrique — un dispositif jugé pertinent dans son principe, mais mal ajusté dans son exécution. Le constat qui se dégage de ces deux rapports : la France sait mobiliser des financements pour la transition écologique, mais peine encore à les piloter dans la durée.
Que doivent anticiper les entreprises et les collectivités ?
Les 69 milliards d’euros que la SPAFTE attend du secteur privé pour 2030 ne se matérialiseront pas spontanément : ils supposent une mobilisation accrue des dispositifs de financement existants — nationaux (prêts et subventions Bpifrance, ADEME) et européens — ainsi qu’une meilleure articulation avec les financements publics. Le futur cadre financier pluriannuel de l’Union européenne pour 2028-2034, actuellement en négociation, déterminera une large part des conditions d’accès aux financements européens de cohésion pour les entreprises et les collectivités françaises à partir de 2028.
Pour un directeur administratif et financier (DAF) ou un responsable RSE (responsabilité sociétale des entreprises), l’enseignement pratique de ce rapport est simple : la demande de financement privé de la transition va s’intensifier, sans que les circuits d’instruction publics ne soient encore stabilisés. Structurer dès maintenant une stratégie de financement pluriannuelle de ses propres investissements de transition devient un avantage pour accéder aux dispositifs disponibles avant qu’ils ne soient recalibrés.
Besoin d’anticiper le financement de vos projets de transition ? Décrivez-nous votre projet — réponse sous 48 h.
Questions fréquentes
Non. La SPAFTE est un document d’information que le Gouvernement doit transmettre chaque année au Parlement, en application de l’article 9 de la loi n° 2023-1195 du 18 décembre 2023, et non une loi de programmation opposable aux acteurs privés.
Selon la SPAFTE 2025 reprise par la Cour des comptes, environ 69 milliards d’euros sont attendus du secteur privé et environ 13 milliards d’euros de financements publics supplémentaires, sur le seul périmètre de l’atténuation du changement climatique.
Non. C’est un rapport public thématique assorti de recommandations adressées au Gouvernement ; il n’emporte aucune obligation juridique nouvelle pour les entreprises ou les collectivités.
Sources officielles
- Cour des comptes — rapport public thématique « La transition écologique » (7 octobre 2026), page de publication
- Cour des comptes — rapport intégral (PDF)
- Cour des comptes — synthèse (PDF)
- Cour des comptes — communiqué de presse (PDF, 7 octobre 2026)
- Légifrance — article 9 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques
Article rédigé par Dr Konstantin Ilchev, docteur en droit, enseignant à l’Université Côte d’Azur et président de la Société Générale de Transitions (Hector Transitions).